Giully Bianchini
Análise de Crédito: como reduzir a inadimplência antes da venda
Como a análise de crédito reduz a inadimplência antes mesmo da venda acontecer, e o que diferencia a análise B2B que protege a margem da que apenas consulta restrição?
Análise de crédito é o processo de avaliar a capacidade e a disposição de um cliente de honrar seus compromissos antes de conceder prazo, limite ou crédito. No B2B, onde as transações envolvem valores expressivos e prazos longos, essa análise é a primeira e mais barata linha de defesa contra a inadimplência. O erro que custa mais caro é tratá-la como uma consulta de restrição: verificar se o CNPJ tem pendência e aprovar ou reprovar. Isso funciona para o varejo. Para B2B com tickets altos e prazos estendidos, a análise precisa ir além — porque a informação que evitaria a maioria das inadimplências geralmente existe, mas não é consultada no momento certo. Este artigo mostra como estruturar a análise de crédito que reduz a perda antes da venda.
Por que a análise B2B é diferente da análise de consumidor
A análise de crédito para empresas demanda fontes de dados, metodologias e fluxos próprios — diferentes da análise de pessoa física. A razão: uma empresa tem histórico mais complexo, com múltiplos sócios, linhas de crédito, pendências e oscilações que um único número de score não captura. Mesmo com análise criteriosa, parte dos clientes vai atrasar, e um ciclo de recuperação de dívidas estruturado completa a prevenção feita antes da venda.
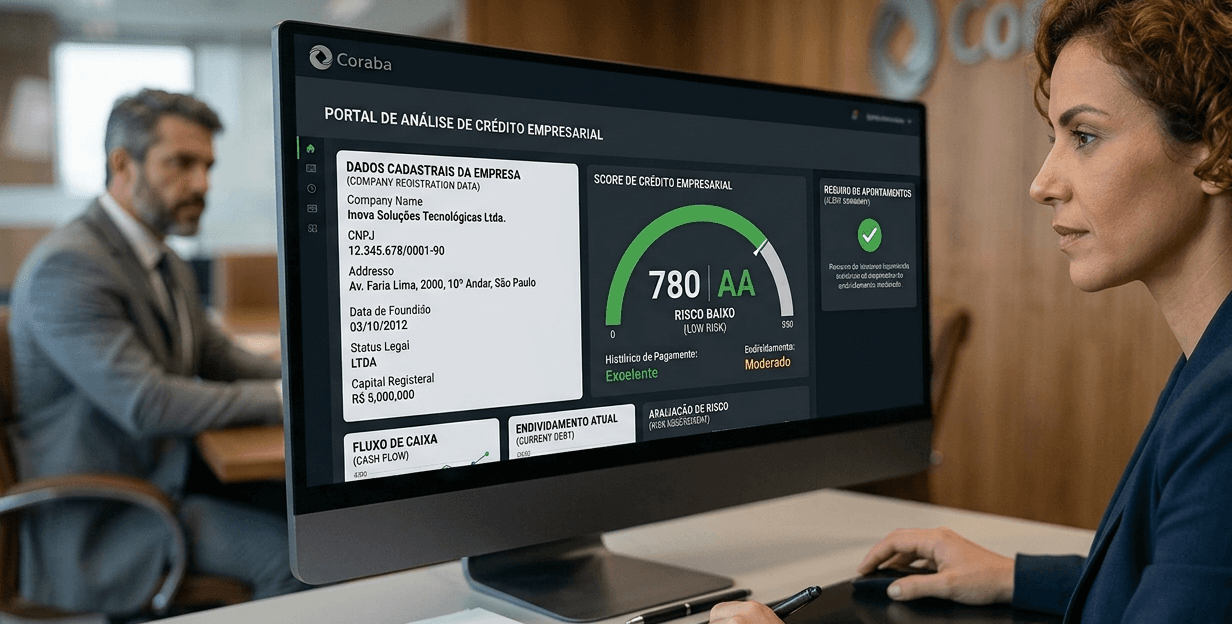
O ponto de partida é a validação dos dados cadastrais do CNPJ: situação na Receita Federal, data de abertura, porte, natureza jurídica e CNAE. Mas o elemento que a análise B2B adiciona é o Quadro de Sócios e Administradores (QSA) — que revela quem controla o negócio e permite cruzar o histórico dos sócios com outras fontes, como restrições em nome das pessoas físicas ou envolvimento em outras empresas com problemas.
O modelo antigo — consulta CNPJ, verifica restrição, aprova ou reprova — tem três falhas para o B2B: os dados cadastrais mostram o passado, não a deterioração em curso; a cobertura é limitada; e não há monitoramento após a aprovação. O resultado é aprovar hoje um cliente que se deteriora em 60 dias e descobrir o problema só em 90.
O que uma análise de crédito B2B robusta considera
As variáveis mais preditivas do risco empresarial, segundo pesquisas de mercado, vão além do score:
Histórico de pagamentos nos meses recentes — o indicador mais confiável do comportamento futuro.
Volume e frequência de protestos — sinais diretos de dificuldade financeira.
Tempo de atividade no CNPJ atual — empresas mais estabelecidas tendem a menor risco.
Nível de endividamento em relação ao faturamento estimado — mede a capacidade real de honrar novos compromissos.
Dados do QSA — o histórico dos sócios e seu envolvimento em outras empresas.
Dados alternativos ganham relevância: presença digital, regularidade fiscal, e até dados de utilidades. E variáveis setoriais importam — um score de 600 pode representar baixo risco em um setor de inadimplência alta e risco moderado em outro. Por isso, a recomendação é construir faixas de decisão calibradas para o mercado específico da empresa, validadas com o comportamento histórico da própria carteira, não com faixas genéricas.
Analisar antes, monitorar sempre
| Etapa | O que fazer | Impacto na inadimplência |
|---|---|---|
| Antes da venda | Análise estruturada — cadastro, QSA, histórico, endividamento, score setorial | Aprova o cliente certo, no limite adequado, com o menor risco |
| Na concessão | Motor de regras define limite e prazo por perfil de risco | Clientes de maior risco recebem limites conservadores e prazos curtos |
| Após a venda | Monitoramento contínuo da carteira com alertas de deterioração | Identifica risco antes do vencimento — permite agir preventivamente |
A conta que justifica a análise estruturada é direta. Uma empresa com R$ 10 milhões em vendas a prazo e inadimplência de 3% perde R$ 300 mil por ano. Com análise de crédito adequada reduzindo a inadimplência para 1%, a perda cai para R$ 100 mil — uma economia de R$ 200 mil ao ano. E uma inadimplência não custa apenas o valor não pago: custa o principal, mais o tempo de recuperação, mais as oportunidades perdidas, mais a margem corroída. Quando a prevenção falha, a empresa precisa avaliar com cuidado quando a cobrança judicial é indicada e o que pode ser feito antes dela.
A análise que se conecta à recuperação
A análise de crédito robusta reduz a inadimplência, mas não a elimina. Por isso, a análise ganha força quando se conecta ao ciclo completo de crédito — da concessão à recuperação.
Quando a inadimplência ocorre apesar da análise, a recuperação estruturada entra em ação. A notificação extrajudicial digital formaliza a cobrança com prova de entrega desde o vencimento. O Negociador IA conduz a negociação em escala. E a arbitragem digital resolve os casos que não fecham. O ecossistema integrado faz o histórico de recuperação alimentar a análise de crédito: clientes que já foram cobrados recebem limites mais conservadores nas próximas concessões — fechando o ciclo entre recuperação e prevenção.
Sua empresa analisa o crédito antes de vender e monitora depois — ou descobre o risco só quando a parcela já venceu?